|
КонсультантПлюс | Готовое решение | Актуально на 20.03.2026
Как при применении ФСБУ 5/2019 "Запасы" раскрывать информацию в отчетности
|
|
В бухгалтерской отчетности с учетом существенности раскрывайте информацию о стоимости запасов на начало и конец отчетного периода, о движении запасов, а также иную информацию, важную для пользователей отчетности.
|
|
Оглавление:
1. Как отражать информацию о запасах в бухгалтерском балансе
2. Как заполнить разд. 6 "Запасы" в пояснениях к бухгалтерскому балансу и отчету о финансовых результатах
3. Какую еще информацию о запасах требует раскрывать ФСБУ 5/2019
1. Как отражать информацию о запасах в бухгалтерском балансе
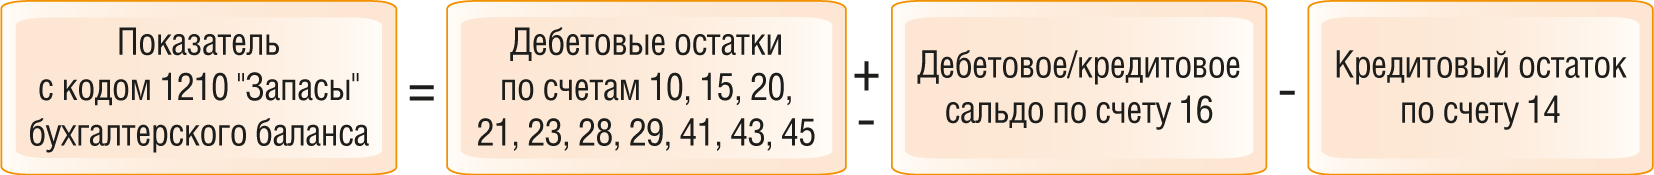
В бухгалтерском балансе информацию о запасах приводите в разд. II "Оборотные активы" в составе показателя с кодом 1210 "Запасы". Отражайте балансовую стоимость запасов (пп. "а" п. 45 ФСБУ 5/2019). В общем случае это фактическая себестоимость запасов за вычетом резерва под обесценение (п. 23 ФСБУ 4/2023).
Показатель с кодом 1210 рассчитывают по формуле:
Товары в розничной торговле, учитываемые по продажной стоимости, в балансе показывайте за вычетом торговой наценки (скидки) (п. 35 ФСБУ 5/2019):

Если информация об отдельных видах запасов (материалах, товарах, готовой продукции и др.) является существенной, то раскрывайте ее самостоятельными показателями. Для этого детализируйте показатель с кодом 1210 (п. 10 ФСБУ 4/2023, п. 46 ФСБУ 5/2019).
В графе "Пояснения" к показателю, в составе которого отражаются запасы, укажите номер пояснения (п. 50 ФСБУ 4/2023).
2. Как заполнить разд. 6 "Запасы" в пояснениях к бухгалтерскому балансу и отчету о финансовых результатах
Форму пояснений к бухгалтерскому балансу в части раскрытия информации о запасах определите на основе разд. 6 "Запасы" в Приложении N 8 к ФСБУ 4/2023. Он состоит из двух таблиц: 6.1 "Наличие и движение запасов" и 6.2 "Запасы, в отношении которых имеются ограничения имущественных прав".
2.1. Как заполнить таблицу 6.1 "Наличие и движение запасов"
В таблице 6.1 отразите (пп. "б" п. 45 ФСБУ 5/2019, пп. "г" п. 69 ФСБУ 4/2023):
-
данные о фактической себестоимости запасов и величине резерва под обесценение запасов на начало и конец отчетного периода;
-
информацию о затратах за отчетный период;
-
сведения о списании запасов за отчетный период с указанием данных об их фактической себестоимости и резерва под обесценение;
-
данные об изменении величины созданного резерва за отчетный период;
-
информацию об изменении видов запасов за отчетный период с указанием данных об их фактической себестоимости и резерва под обесценение;
-
такие же сведения за аналогичный отчетный период года, предшествовавшего отчетному.
Заполняйте таблицу по следующим правилам:
-
расшифруйте показатели "Запасы - всего за отчетный период" и "Запасы - всего за период предыдущего года, аналогичный отчетному" по видам запасов. Примеры видов запасов - сырье и материалы, незавершенное производство, полуфабрикаты, готовая продукция, товары отгруженные (п. 46 ФСБУ 5/2019, пп. "в" п. 46 ФСБУ 4/2023);
-
данные о фактической себестоимости запасов и о величине созданного резерва под обесценение приводите отдельно - в разных графах таблицы;
-
в графе "Изменения за период. Списано. Резерв под обесценение" укажите сумму резерва, отнесенного на уменьшение фактической себестоимости списанных запасов;
-
в графу "Изменения за период. Резерв под обесценение" включите только разницу между суммами созданного резерва и резерва, восстановленного при увеличении чистой стоимости продажи запасов (ЧСП);
-
изменения видов запасов приведите обособленно. В одной графе покажите их фактическую себестоимость, а в другой - резерв под обесценение.
В графу "Изменения за период. Изменения видов запасов. Фактическая себестоимость" внесите данные об оборотах по операциям, приводящим к изменению вида запасов. Примером является стоимость сырья и материалов, переданных в производство, себестоимость приходуемой (законченной производством) готовой продукции, стоимость отгруженных товаров до момента признания выручки от их продажи.
При этом в графе "Изменения за период. Затраты" отражайте дебетовые обороты по счетам учета запасов, если эти счета не корреспондируют с кредитом счетов учета других запасов. В частности, покажите в этой графе стоимость запасов, приобретенных у контрагентов, увеличение стоимости незавершенного производства (за исключением стоимости отпущенных в производство сырья и материалов).
В графе "Изменения за период. Списано. Фактическая себестоимость" раскрывайте информацию о кредитовых оборотах по счетам учета запасов, если эти счета не корреспондируют с дебетом счетов учета других запасов. Например, указывайте в этой графе себестоимость проданной продукции, товаров, затраты на выполнение сданных заказчику работ, списанные в себестоимость продаж.
Если ваша организация в разрешенных случаях учитывает запасы по продажной или по справедливой стоимости, то рекомендуем модифицировать таблицу 6.1. Предусмотрите в ней графы для раскрытия информации о торговой наценке (скидке) или об изменениях стоимости запасов в результате переоценки. Вместо информации о фактической себестоимости запасов в последнем случае раскрывайте информацию об их справедливой стоимости.
|
|
|
См. также:
-
Как создать резерв под обесценение товаров, материалов и других запасов
-
Как отражать в бухгалтерском учете обесценение товаров после их принятия к учету
|
|
2.2. Как заполнить таблицу 6.2 "Запасы, в отношении которых имеются ограничения имущественных прав"
В таблице 6.2 раскройте (пп. "г" п. 45 ФСБУ 5/2019):
-
информацию о балансовой стоимости запасов, находящихся в пути;
-
сведения о балансовой стоимости запасов, находящихся в залоге по договору или в силу закона;
-
аналогичные данные на 31 декабря двух лет, предшествующих отчетному.
При заполнении таблицы 6.2 расшифруйте показатели "Запасы, находящиеся в пути, - всего" и "Запасы, находящиеся в залоге, - всего" по видам запасов. Примеры - сырье и материалы, незавершенное производство, полуфабрикаты, готовая продукция, товары отгруженные (п. 46 ФСБУ 5/2019, пп. "в" п. 46 ФСБУ 4/2023).
В таблице приводите информацию о балансовой стоимости запасов. Это может быть (п. п. 28, 34, 35 ФСБУ 5/2019, п. 23 ФСБУ 4/2023):
-
фактическая себестоимость, если резерв под обесценение не создавался;
-
фактическая себестоимость за вычетом резерва под обесценение;
-
продажная стоимость за вычетом торговой наценки (скидки);
-
справедливая стоимость.
|
Пример раскрытия информации о запасах в бухгалтерском балансе и в разд. 6 пояснений к бухгалтерскому балансу и отчету о финансовых результатах
На начало отчетного года (01.01.2025) в учете организации отражены запасы:
-
основные материалы ("Материалы-1"), используемые для производства продукции ("Изделие-1"), в количестве 2 000 шт. стоимостью 295 руб. за штуку на общую сумму 590 000 руб.;
-
вспомогательные материалы - 2 300 шт. стоимостью 100 руб. за штуку на общую сумму 230 000 руб.;
-
готовая продукция "Изделие-1" - 25 шт., фактическая себестоимость каждой единицы - 37 500 руб., на общую сумму 937 500 руб.
В течение 2025 г.:
-
продано 10 шт. из остатка готовой продукции "Изделие-1" по цене за штуку, равной фактической себестоимости, - 37 500 руб. (без НДС);
-
приобретены новые материалы ("Материалы-2"), предназначенные для выпуска новой продукции ("Изделие-2"), - 4 000 шт. по цене 300 руб. за штуку (без НДС) на общую сумму 1 200 000 руб. (без НДС);
-
перечислено поставщику за "Материалы-2" 900 000 руб. Неоплаченный остаток материалов в количестве 1 000 шт. стоимостью 300 000 руб. (без НДС) находится в залоге у продавца в силу п. 5 ст. 488 ГК РФ;
-
отпущено в производство для изготовления "Изделий-2":
-
отражены затраты, связанные с производством "Изделий-2":
-
выпущено 50 шт. "Изделий-2", фактическая себестоимость которых составила 1 779 000 руб. (600 000 руб. + 145 000 руб. + 960 000 руб. + 74 000 руб.), НЗП на конец года отсутствует;
-
продано 20 шт. "Изделий-2" по цене 40 000 руб. за штуку (без НДС);
-
создан резерв под обесценение готовой продукции:
-
чистая стоимость продажи "Изделия-1" (предполагаемая стоимость продажи за вычетом затрат на продажу) определена организацией в размере 34 500 руб. за штуку (без НДС);
-
резерв под обесценение остатка продукции данного вида рассчитан в размере 45 000 руб. ((37 500 руб. - 34 500 руб.) x (25 шт. - 10 шт.));
-
создан резерв под обесценение материалов:
-
на изготовление 1 шт. "Изделия-1" требуется 50 шт. "Материала-1" общей стоимостью 14 750 руб. (50 шт. x 295 руб.). Соответственно, доля фактической себестоимости материалов данного вида в общей сумме затрат на изготовление единицы продукции - 39,33% (14 750 руб. / 37 500 руб. x 100);
-
чистая стоимость продажи 50 шт. "Материала-1" составляет 13 568,85 руб. (34 500 руб. x 39,33%);
-
чистая стоимость продажи 1 шт. "Материала-1" равна 271,38 руб. (13 568,85 руб. / 50 шт.), а величина обесценения - 23,62 руб. (295 руб. - 271,38 руб.);
-
резерв под обесценение "Материалов-1" - 47 240 руб. (23,62 руб. за 1 шт. x 2 000 шт.).
Оборотно-сальдовая ведомость по счетам учета запасов и резерва под их обесценение выглядит так:
|
|
На начало периода
|
Дебетовый оборот
|
Кредитовый оборот
|
На конец периода
|
|
Вид запасов
|
Кол-во, шт.
|
Сумма, руб.
|
Кол-во, шт.
|
Сумма, руб.
|
Кол-во, шт.
|
Сумма, руб.
|
Кол-во, шт.
|
Сумма, руб.
|
|
Счет 10 "Материалы"
|
|
|
|
|
|
|
|
|
|
"Материалы-1"
|
2 000
|
590 000,00
|
0
|
0,00
|
0
|
0,00
|
2 000
|
590 000,00
|
|
Вспомогательные материалы
|
2 300
|
230 000,00
|
0
|
0,00
|
1 450
|
145 000,00
|
850
|
85 000,00
|
|
"Материалы-2"
|
0
|
0,00
|
4 000
|
1 200 000,00
|
2 000
|
600 000,00
|
2 000
|
600 000,00
|
|
ИТОГО по счету 10
|
|
820 000,00
|
|
1 200 000,00
|
|
745 000,00
|
|
1 275 000,00
|
|
Счет 43 "Готовая продукция"
|
|
|
|
|
|
|
|
|
|
"Изделие-1"
|
25
|
937 500,00
|
0
|
0,00
|
10
|
375 000,00
|
15
|
562 500,00
|
|
"Изделие-2"
|
0
|
0,00
|
50
|
1 779 000,00
|
20
|
711 600,00
|
30
|
1 067 400,00
|
|
Итого по счету 43
|
|
937 500,00
|
|
1 779 000,00
|
|
1 086 600,00
|
|
1 629 900,00
|
|
Счет 14 "Резерв под снижение стоимости материальных ценностей"
|
|
|
|
|
|
|
|
|
|
Резерв под обесценение материалов
|
|
0,00
|
|
|
|
47 240,00
|
|
-47 240,00
|
|
"Материалы-1"
|
|
0,00
|
|
|
|
47 240,00
|
|
-47 240,00
|
|
Резерв под обесценение готовой продукции
|
|
0,00
|
|
|
|
45 000,00
|
|
-45 000,00
|
|
"Изделие-1"
|
|
0,00
|
|
|
|
45 000,00
|
|
-45 000,00
|
|
ИТОГО по счету 14
|
|
0,00
|
|
|
|
92 240,00
|
|
-92 240,00
|
Организация заполнила формы бухгалтерской отчетности следующим образом.
|
Пояснения
|
Наименование показателя
|
Код
|
На 31 декабря 2025 г.
|
На 31 декабря 2024 г. 1
|
На 31 декабря 2023 г. 1
|
|
6.1, 6.2
|
Запасы
|
1210
|
2 813
|
|
|
|
|
в том числе:
|
|
|
|
|
|
6.1, 6.2
|
сырье и материалы
|
1211
|
1 228
|
|
|
|
6.1
|
готовая продукция
|
1212
|
1 585
|
|
|
|
Наименование показателя
|
Период
|
На начало года
|
Изменения за период
|
На конец периода
|
|
фактическая себестоимость
|
резерв под обесценение
|
затраты
|
списано
|
резерв под обесценение
|
изменения видов запасов
|
фактическая себестоимость
|
резерв под обесценение
|
|
фактическая себестоимость
|
резерв под обесценение
|
|
фактическая себестоимость
|
резерв под обесценение
|
|
Запасы - всего
|
за 2025 г.
|
1 758
|
-
|
2 234
|
(1 087)
|
-
|
(92)
|
X
|
|
2 905
|
(92)
|
|
за 2024 г. 1
|
|
|
|
|
|
|
X
|
|
|
|
|
в том числе:
сырье и материалы
|
за 2025 г.
|
820
|
-
|
1 200
|
-
|
-
|
(47)
|
(745)
|
-
|
1 275
|
(47)
|
|
за 2024 г. 1
|
|
|
|
|
|
|
|
|
|
|
|
готовая продукция
|
за 2025 г.
|
938
|
-
|
1 034
|
(1 087)
|
-
|
(45)
|
745
|
-
|
1 630
|
(45)
|
|
за 2024 г. 1
|
|
|
|
|
|
|
|
|
|
|
|
Наименование показателя
|
На 31 декабря 2025 г.
|
На 31 декабря 2024 г. 1
|
На 31 декабря 2023 г. 1
|
|
Запасы, находящиеся в залоге, - всего
|
300
|
|
|
|
в том числе:
материалы
|
300
|
|
|
|
|

|
1
Для упрощения примера данные за прошлые годы не приведены.
|
|
|
3. Какую еще информацию о запасах требует раскрывать ФСБУ 5/2019
В соответствии с требованиями ФСБУ 5/2019 дополнительно приведите следующую информацию:
-
о причинах, которые привели к увеличению ЧСП, - в случае восстановления ранее созданного резерва под обесценение (пп. "в" п. 45 ФСБУ 5/2019). Эту информацию можно раскрыть в текстовой форме (пп. "г" п. 66 ФСБУ 4/2023);
-
о способах расчета себестоимости запасов (пп. "д" п. 45 ФСБУ 5/2019). Раскройте эту информацию в текстовой части пояснений к бухгалтерскому балансу и отчету о финансовых результатах в составе информации об учетной политике (п. п. 17, 24 ПБУ 1/2008, пп. "б" п. 46 ФСБУ 4/2023);
-
о последствиях изменения способов расчета себестоимости запасов (по сравнению с предыдущим отчетным периодом) (пп. "е" п. 45 ФСБУ 5/2019). Информацию об изменении учетной политики включите в текстовую часть пояснений к бухгалтерскому балансу и отчету о финансовых результатах - раскройте факты, предусмотренные п. п. 21, 22 ПБУ 1/2008 (п. 24 ПБУ 1/2008, пп. "б" п. 46 ФСБУ 4/2023). Суммы корректировок в связи с изменением учетной политики включите в состав показателя "Корректировка в связи с: изменением учетной политики" отчета об изменениях капитала (п. 16 ПБУ 1/2008);
-
об авансах (предварительной оплате, задатках), уплаченных в связи с приобретением (созданием) запасов (пп. "ж" п. 45 ФСБУ 5/2019). Данные об авансах (предоплате, задатках) в обычном порядке включите в состав показателя с кодом 1230 "Дебиторская задолженность" бухгалтерского баланса. Если эта информация существенна, приведите ее обособленно в составе самостоятельно введенного показателя, детализирующего показатель с кодом 1230. Раскройте данные об авансах (предоплате, задатках), связанных с приобретением (созданием) запасов, в разд. 7 пояснений к бухгалтерскому балансу и отчету о финансовых результатах.
|


